بسیاری از مدیران ارشد باور دارند مستقل تصمیم میگیرند، اما وقتی همهٔ رقبا وارد یک بازار میشوند، همهٔ صندوقها یک سهم را میخرند یا همهٔ هیئتمدیرهها یک «ترند» را دنبال میکنند، دشوار است بیرون بایستند. پاسخ کوتاه علم این است: مغز مخالفت با گروه را مانند یک «خطا» ثبت میکند و ما را بهسوی همرنگی میکشد؛ و در بازار، حدسزدن نیت دیگران میتواند ما را به سوار شدن بر حباب بکشاند. شناختن این سازوکار، نخستین گام برای تصمیم مستقل است.
کلوچاروف و همکاران در سال ۲۰۰۹ در مجلهٔ Neuron نشان دادند که همرنگی با جماعت بر پایهٔ اصول یادگیری تقویتی کار میکند؛ همان اصولی که در یادگیری از پاداش و تنبیه دیده میشود. شرکتکنندگان دربارهٔ جذابیت چهرهها داوری کردند و سپس نظر گروه را دیدند. هر بار که داوریشان با گروه فاصله داشت، ناحیهٔ سینگولیت منقاری (rostral cingulate zone) و استریاتوم شکمی پاسخی شبیه «سیگنال خطای پیشبینی» نشان دادند؛ و هرچه این سیگنال بزرگتر بود، فرد در داوری بعدی بیشتر به سمت نظر گروه حرکت میکرد. به زبان ساده، مغز مخالفت با جمع را مثل اشتباهی که باید اصلاح شود ثبت میکند.
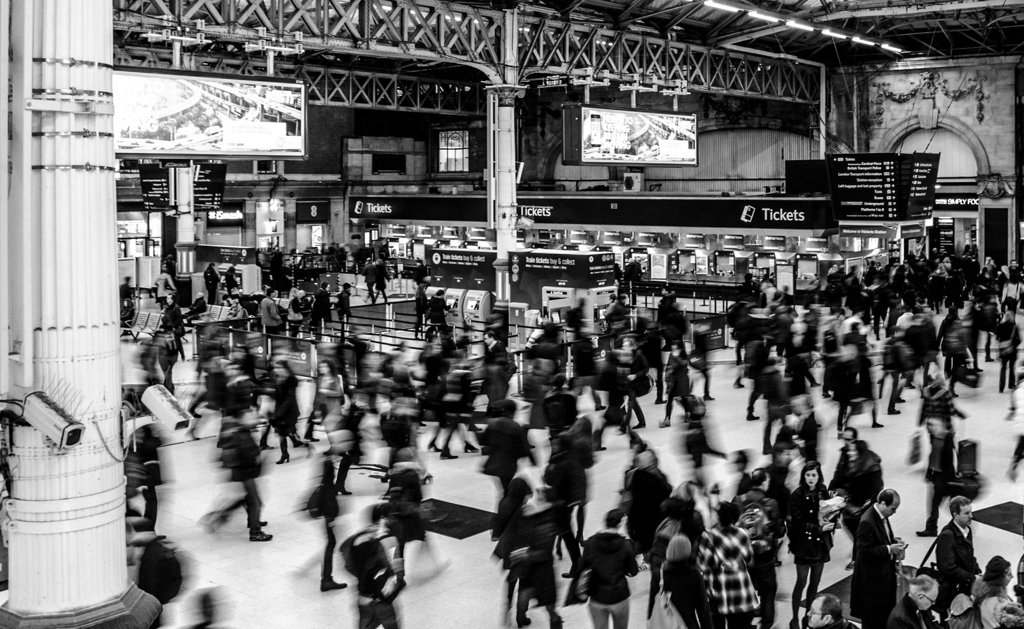
در جمعیتی که شتاب میکند، ایستادن دشوارتر از دویدن است — Photo: ClickerHappy / Pexels
رفتار گلهای چگونه حباب مالی میسازد؟
دی مارتینو، اودوهرتی، ری، بوسارت و کامرر در سال ۲۰۱۳ در همان مجله، شرکتکنندگان را در یک بازار آزمایشی قرار دادند که قیمت دارایی در آن بسیار بالاتر از ارزش بنیادیاش بود؛ یعنی یک حباب. پژوهشگران نشان دادند که سیگنالهای اجتماعی که در قشر پیشپیشانی پشتی-میانی پردازش میشوند، محاسبهٔ ارزش در قشر پیشپیشانی شکمی-میانی را تحت تأثیر قرار میدهند. این مناطق شدت جریان سفارشها را دنبال میکردند و از آن دربارهٔ نیت معاملهگران دیگر نتیجه میگرفتند. نتیجه: همان توانایی «نظریهٔ ذهن» (حدسزدن نیت دیگران) که در زندگی اجتماعی امتیاز است، در بازار پیچیده فرد را مستعد سوار شدن بر حباب و از دست دادن پول میکرد.
این یافته برای مدیر صندوق و مدیر مالی پیام روشنی دارد. وقتی تصمیم بیشتر بر حدس «دیگران چه فکر میکنند» تکیه دارد تا بر ارزش بنیادی، خطر حباب بالا میرود. این دو مطالعه آزمایشهای آزمایشگاهیاند؛ تعمیم مستقیم آنها به بازار واقعی و اتاق هیئتمدیره [نیاز به بررسی بیشتر] است.
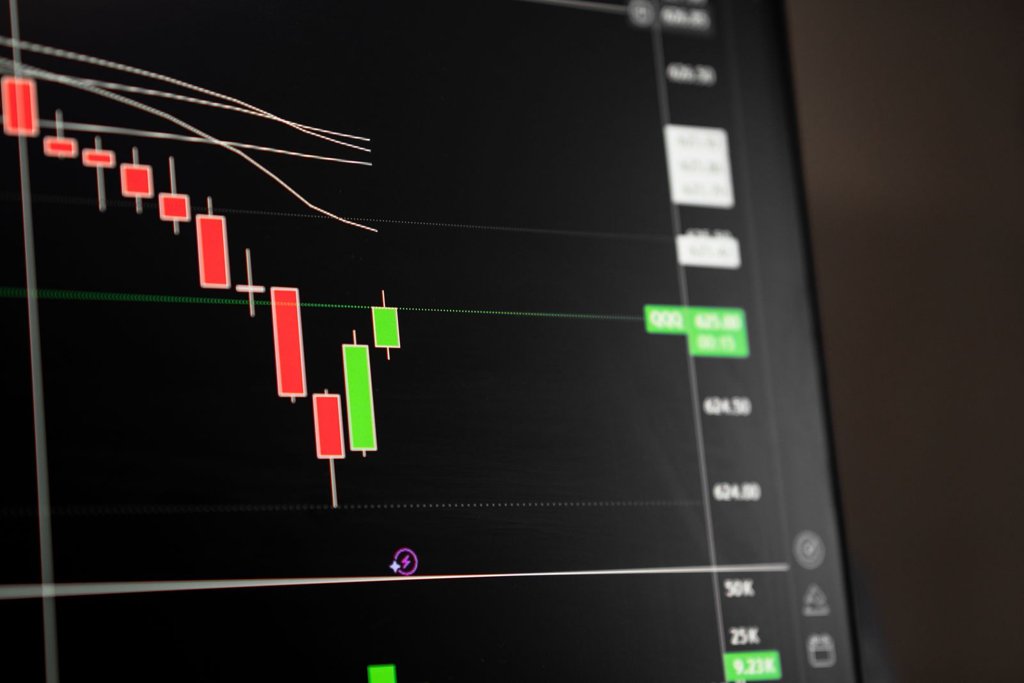
حبابی که با حدسزدن ذهن دیگران بزرگ شد، معمولاً با همان سرعت میترکد — Photo: Alex Luna / Pexels
فروید دربارهٔ روان جمع چه گفت؟
فروید در «روانشناسی گروهی و تحلیل من» (۱۹۲۱؛ SE جلد ۱۸) توضیح داد که پیوند اعضای یک گروه از جنس لیبیدوست: افراد یک موضوع مشترک، معمولاً یک رهبر یا یک ایده، را به جای «آرمان من» خود مینشانند و از همین راه با یکدیگر همانندسازی میکنند. به همین دلیل در گروه، هیجانها تشدید میشوند و داوری فردی کمرنگ میشود. این بینش، یافتههای تصویربرداری مغزی را عمیقتر میکند: نیروی همرنگی تنها محاسبهٔ ریسک نیست؛ نیاز به تعلق و پیوند با جمع است. بازار صعودی، صنعتی که همه دربارهٔ یک فناوری حرف میزنند، یا مدیرعاملی کاریزماتیک میتواند همان «آرمان من» مشترک باشد.
مدیری که این پیوند را در خود نشناسد، دنبالکردن جمع را «خرد بازار» مینامد. مدیری که آن را بشناسد، میتواند هم از نیروی گروه استفاده کند و هم داوری خود را حفظ کند.
مدیران چه میتوانند بکنند؟
داوری مستقل پیش از دیدن نظر جمع: هر عضو هیئتمدیره یا کمیتهٔ سرمایهگذاری، پیش از جلسه ارزیابی خود را مکتوب کند.
جدا کردن ارزش بنیادی از سیگنال جمع: در هر پیشنهاد سرمایهگذاری، دو ستون جدا بنویسید: «ارزش بنیادی» و «آنچه دیگران انجام میدهند».
نقش مخالف رسمی: یک نفر موظف باشد علیه اجماع استدلال کند تا هزینهٔ اجتماعی مخالفت کاهش یابد.
شناختن آرمان مشترک: بپرسید چه کسی یا چه ایدهای جای «آرمان من» گروه را گرفته است.
همرنگی با جماعت عیب اخلاقی نیست؛ سازوکاری عمیق در مغز و روان ماست که کارکردهای اجتماعی مهمی دارد. پژوهش نشان میدهد این نیرو در بازار میتواند حباب بسازد، و فروید نشان داد ریشهاش در پیوند عاطفی با جمع است. مدیری که این را بداند، میتواند با ساختار درست تصمیمگیری، از خرد جمع بهره ببرد و از جنون جمع در امان بماند.
به دنبال مشاوره ی حرفهای برای بهبود مسائل زناشویی و یا مسائل مربوط به سلامت روان خود هستید؟
Klucharev V, Hytönen K, Rijpkema M, Smidts A, Fernández G. Reinforcement learning signal predicts social conformity. Neuron. 2009;61(1):140-51. PMID: 19146819. DOI: 10.1016/j.neuron.2008.11.027
De Martino B, O’Doherty JP, Ray D, Bossaerts P, Camerer C. In the mind of the market: theory of mind biases value computation during financial bubbles. Neuron. 2013;79(6):1222-31. PMID: 24050407. DOI: 10.1016/j.neuron.2013.07.003
Freud S. (1921). Group Psychology and the Analysis of the Ego. In: Strachey J, ed. The Standard Edition of the Complete Psychological Works of Sigmund Freud, Vol. 18. London: Hogarth Press: 65-143.
Image Credits
Featured image — Photo: Pixabay / Pexels · In-text images — Photo: ClickerHappy / Pexels; Photo: Alex Luna / Pexels.